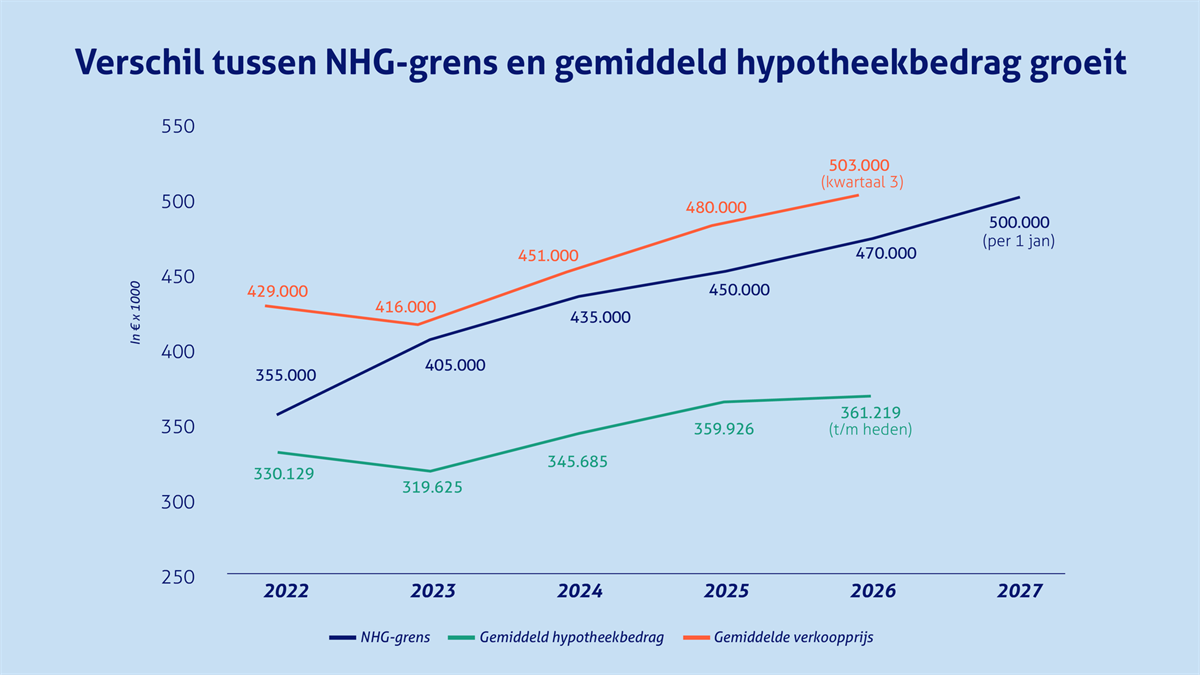
De grens voor de Nationale Hypotheek Garantie (NHG) is sinds 2022 ruim vier keer zo hard gestegen als het gemiddelde hypotheekbedrag dat huizenkopers afsluiten, zo berekende De Hypotheker.
De aankoopgrens voor een hypotheek met NHG gaat per 1 januari naar vijf ton. Dat is 41% hoger dan vijf jaar geleden. In die periode is het gemiddelde hypotheekbedrag met slechts 9% gestegen. Om een huis op die maximale NHG-grens te kopen, heeft een stel inmiddels een meer dan dubbel modaal inkomen nodig van € 110.000. In 2022 was € 73.500 voldoende voor de (toen veel lagere) grens van € 355.000. 'Hoewel de hogere grens ervoor zorgt dat meer koopwoningen in aanmerking komen voor het financiële vangnet van NHG, betekent dit niet automatisch dat deze woningen ook voor meer huishoudens betaalbaar worden.'
De cao-lonen zijn sinds 2020 dan wel met 31% zijn gestegen, de consumentenprijzen zijn vrijwel even hard omhoog gegaan. 'In combinatie met de hogere hypotheekrente blijft de betaalbaarheid van woningen onder druk staan.' Een hypotheek van € 500.000 kost momenteel € 2.539 per maand.
NHG-grens zelfde als gemiddelde koopsom
Wel is de NHG-grens ondertussen bijna op hetzelfde niveau gekomen als de gemiddelde huizenprijs. In 2022 lag de grens nog bijna € 75.000 onder de gemiddelde koopsom, per 1 januari 2027 is het gat nog maar € 3.000. 'Tegelijkertijd laat de ontwikkeling van het gemiddelde hypotheekbedrag een ander beeld zien. Waar huizenkopers in 2022 gemiddeld een hypotheek van € 330.000 afsloten, bedraagt dit in 2026 € 361.000 euro. De bedragen die kopers gemiddeld lenen, zijn daarmee veel minder hard gestegen dan de huizenprijzen.'