De hypotheekrente is het laatste jaar bijna 1 procentpunt gestegen. Volgens ING Research worden er daardoor niet minder bestaande woningen verkocht. Maar de verkoop van nieuwbouw zal wel gaan krimpen.
De rentestijging betekent voor starters dat zij 10% hogere brutowoonlasten hebben. 'Starters die maximaal willen lenen, kunnen hierdoor zo’n 6% minder lenen', becijferden de onderzoekers van de bank. 'De hogere rente remt daarmee de woningmarkt, maar veel minder sterk dan tijdens de flinke rentestijging van 2022.' Doorstromers hebben minder last van de rentestijging vanwege overwaarde en de meeneemregeling.
Kopers terughoudender
Een hogere rente kan potentiële kopers vaker doen twijfelen of een woning nog betaalbaar is uitstel van de aankoop in de hand werken. 'Gedragsfactoren zoals onzekerheid en het vergelijken van de huidige rente met de lagere tarieven uit het recente verleden kunnen deze terughoudendheid versterken. Ook langs deze weg heeft de hogere rente een remmend effect op de vraag naar koopwoningen.'
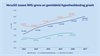
Maar op de bestaande woningmarkt verwacht ING vooral een minder sterke prijsstijging en slechts in beperkte mate minder transacties. De bank wijst daarvoor naar 2022, toen de hypotheekrente sterk steeg en het aantal verkopen met 10% daalde. 'Ook nu verwachten we dat de hogere rente neerwaartse druk zet op de prijsontwikkeling. Dat betekent echter niet dat de woningprijzen daadwerkelijk zullen dalen. De rentestijging is aanzienlijk kleiner dan in 2022 en bovendien is de koopwoningmarkt nog altijd krap. We verwachten daarom een veel beperkter effect dan destijds en slechts een lichte daling van het aantal transacties.'
Krimp bij nieuwbouw
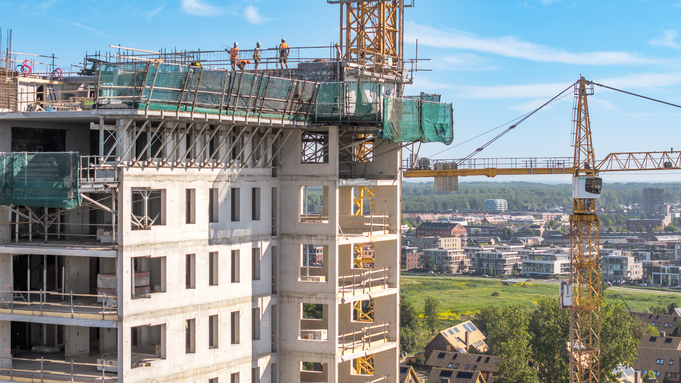
Bij nieuwbouw ligt het anders: daar werkt de rentestijging volgens ING sterker door omdat een lagere leencapaciteit anders uitpakt wanneer prijzen minder gemakkelijk worden aangepast, zoals bij nieuwbouw het geval is. 'Projectontwikkelaars zijn doorgaans terughoudend met prijsverlagingen, omdat die de businesscase van een project verslechteren. Ook kunnen eerdere kopers die tegen een hogere prijs hebben gekocht ontevreden worden en kunnen lagere verkoopprijzen druk zetten op de taxatiewaarde van andere projecten.'
Bovendien werkt het effect van een hogere rente bij nieuwbouw sterker door in de financieringslasten. 'Tussen aankoop en oplevering zit doorgaans meer tijd, waardoor kopers langer met dubbele lasten te maken kunnen hebben. Een hogere rente maakt deze periode duurder en kan de betaalbaarheid van nieuwbouw daardoor sterker raken dan die van bestaande woningen. Ook hierdoor vertaalt een hogere rente zich bij nieuwbouw eerder in minder verkopen.' In 2022 zorgde de rentestijging bijvoorbeeld voor een daling van 50% in het aantal verkochte nieuwbouwwoningen. Maar: 'De impact blijft naar verwachting veel kleiner dan na de rentestijging van 2022. De hypotheekrente is deze keer veel minder sterk gestegen.'