Wanneer mag de fiscus afwijken van een tussen onafhankelijke partijen overeengekomen prijs?
In de vastgoedwereld geldt een geruststellend uitgangspunt: de prijs die twee onafhankelijke partijen met elkaar afspreken, is doorgaans ook gelijk aan de waarde in het economische verkeer. Tenminste dat is, of wellicht nu was, in het algemeen de gedachte.
Een recente hofuitspraak laat echter zien dat daarop – pijnlijke – uitzonderingen mogelijk zijn. In die zaak is niet de koopprijs de maatstaf van heffing voor de overdrachtsbelasting, maar de (hogere) waarde in het economische verkeer. De belastinginspecteur kreeg gelijk, en de heffing werd gebaseerd op een waarde die bijna twee keer zo hoog lag als de betaalde prijs. Oeps... Dat maakt deze zaak relevant voor iedere projectontwikkelaar, belegger en transformatiepartij. Ik was overigens eigenlijk best wel blij met deze uitspraak, niet zo zeer vanwege de uitkomst, maar meer omdat box 3 iedereen zo langzamerhand wel de oren uitkomt en ik een ander actueel onderwerp in de schoot geworpen kreeg.
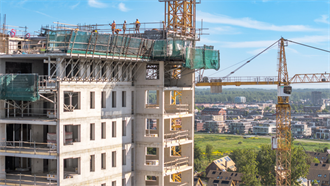
De zaak draaide om een voormalig kantoorpand. Op het moment van levering was er echter meer aan de hand dan een reguliere aankoop. Er waren al belangrijke stappen gezet richting woningontwikkeling: er was al een bestemmingswijziging, het object was kadastraal gesplitst en delen van het project waren al verkocht of stonden op het punt te worden verkocht tegen aanzienlijk hogere waarden. Bovendien beschikte de koper over een eigen kosten–batenanalyse waarin de toekomstige opbrengsten van het project waren doorgerekend.
En precies daar ging het mis. Het hof oordeelt dat de waarde voor de overdrachtsbelasting niet beperkt blijft tot wat de verkoper en koper ooit in hun koopovereenkomst hebben afgesproken. Wanneer objectieve omstandigheden aantonen dat het vastgoed op het moment van levering méér waard is geworden, wordt uitgegaan van die hogere waarde. De reeds gerealiseerde ontwikkelstappen waren volgens het hof onderdeel geworden van het vastgoed zelf en moesten dus worden meegenomen bij de waardering.
Dat is een belangrijke boodschap voor de markt. De uitspraak betekent niet dat de grondslag voor de overdrachtsbelasting voortaan standaard boven de koopprijs uitkomt. Integendeel, in de meeste gevallen zal de tussen onafhankelijke partijen overeengekomen prijs nog steeds een sterke aanwijzing zijn voor de waarde in het economische verkeer. Je mag er immers vanuit gaan dat de verkoper niet heeft zitten slapen en niet aan cadeautjes doet. Deze zaak laat echter zien dat de Belastingdienst hiervan kan afwijken wanneer uit de feiten blijkt dat er inmiddels (verborgen) meerwaarde in het object is ontstaan voordat de levering plaatsvindt.
Wat deze uitspraak extra interessant maakt, is dat de doorslaggevende informatie grotendeels afkomstig was uit de eigen administratie van de koper. Interne rendementsberekeningen, ontwikkelanalyses, verkoopprognoses en andere projectdocumentatie vormden belangrijke bouwstenen voor het oordeel dat de waarde hoger lag dan de koopprijs.
Daarin ligt misschien wel de belangrijkste les: wie een transformatie- of herontwikkelingsproject koopt, moet beseffen dat documenten die bedoeld zijn voor investeerders, financiers of het eigen management later ook door de fiscus kunnen worden gelezen. Niet als bewijs van ambitie, maar als bewijs van de waarde. Een overeengekomen koopprijs biedt dus geen absolute bescherming wanneer vóór de levering al ontwikkelpotentie is gerealiseerd en die waarde wordt gestaafd door interne stukken. Taxaties, residuele berekeningen, businesscases en verkoopmemoranda kunnen uiteindelijk een belangrijkere rol spelen dan de koopovereenkomst.
De vraag is natuurlijk ook: komt er cassatie? Die kans acht ik aanwezig. De uitspraak raakt een fundamentele vraag: wanneer mag de fiscus afwijken van een tussen onafhankelijke partijen overeengekomen prijs? Tegelijkertijd is het oordeel sterk verweven met de specifieke feiten van deze zaak, met name de vergevorderde ontwikkeling, de snelle doorverkopen en de aanwezige projectdocumentatie. Juist daardoor is het lastig te voorspellen of de Hoge Raad aanleiding zal zien om – in dit geval – corrigerend op te treden. Mijn verwachting is dat cassatie zeer wel mogelijk is, maar dat de uitkomst allerminst vaststaat.
En voor nu: temper je ambities, in ieder geval op papier…
Ton Oostenrijk MRE is belastingadviseur bij RechtStaete
Gepubliceerd in PropertyNL Magazine nr. 10, 23 oktober 2026