De Nederlandse projectontwikkelaars hebben in 2026 aanzienlijk meer vastgoed in aanbouw of opgeleverd dan een jaar eerder. Het totale ontwikkelvolume stijgt vooral dankzij logistiek en woningbouw binnen gemengde projecten.
Projectontwikkeling zit in de lift in 2026: de top-50 ontwikkelaars is dit jaar goed voor 8,2 mln m² aan commercieel vastgoed dat is opgeleverd of nog in aanbouw is, blijkt uit onderzoek van PropertyNL. Vorig jaar bleef de teller nog ruim onder de 7 mln m² steken. Logistiek levert een grote bijdrage aan de stijging, met een plus van bijna 600.000 m². De ontwikkelaars hebben daarnaast ruim 200.000 m² aan retailprojecten meer in de boeken staan en woningprojecten als onderdeel van een mixed-use ontwikkeling leveren een 350.000 m² hoger totaal op.
Jojo-beweging
Bij de ontwikkelaars is geregeld sprake van een jojobeweging: projecten zijn enige tijd in aanbouw en worden vervolgens opgeleverd. Het jaar nadien tellen die projecten dus niet meer mee. Dat kan bij een geringe aanwas van nieuwe projecten – of een geringere omvang daarvan – leiden tot een terugval in totaalvolume.
In 2026 zien we zulke verschijnselen bijvoorbeeld bij Synchroon (van 6 naar 13) en in mindere mate VDG (van 10 naar 14), die hun top-10 notering moeten prijsgeven. De grootste duikeling maakt Duqer, dat van 11 naar 39 terugvalt.
Daardoor komt er plek voor partijen die juist de andere kant op bewegen dankzij de start van nieuwe bouwprojecten. MRP uit Amsterdam is daarvan het meest sprekende voorbeeld: het komt nieuw in de top-10 en meteen op de tweede plaats, onder meer dankzij grootschalige mixed-use projecten met een stevig aandeel woningen.
Ook Intospace is nieuw in de top-10. De nummer 6 bouwt geen woningen, maar is sterk in logistiek, met projecten in onder meer Lelystad, Tilburg en Tiel die allemaal op de nominatie staan om in 2027 opgeleverd te worden.
Stijgingen zijn er ook voor de nummer 11 Dreef Beheer en nummer 12 Reales. Bij beide partijen ligt het accent net als bij MRP op woningen gekoppeld aan commerciële ruimtes. De sterkste klimmer is 3W (plek 17), dat met zijn focus op binnenstedelijke herontwikkeling en transformatie groeit in zowel woning- als winkelmeters en maar liefst 24 plaatsen wint.
COD/Borghese op eenzame hoogte
Aan de top van de ranglijst verandert weinig. COD/Borghese blijft met afstand de grootste projectontwikkelaar van Nederland. Het samenwerkingsverband meldt in 2026 bijna 929.000 m² aan vastgoed in aanbouw of opgeleverd. In de gewogen ranglijst, waarin rekening wordt gehouden met verschillen in investeringswaarde per vierkante meter tussen vastgoedcategorieën, blijft COD/Borghese eveneens met ruime voorsprong de nummer één. Het concern heeft bijna tweemaal zoveel gewogen ontwikkelvolume als nummer twee MRP.
Achter MRP volgen Neoo en Vorm Ontwikkeling. Beide partijen hebben een omvangrijke woningportefeuille en profiteren daarmee van de relatief zware weging van woningmeters. Kantorenspecialist Edge completeert de top-5 met een relatief bescheiden 244.000 m², maar profiteert van de zwaardere weging van de kantoormeters.
Helft volume bij tien partijen
Afgemeten aan de werkelijke vierkante meters is er sprake van een sterke concentratie: de tien grootste ontwikkelaars naar werkelijke vierkante meters hebben samen bijna 4,2 mln m² in aanbouw of opgeleverd. Daarmee vertegenwoordigen zij 50,9% van het ontwikkelvolume van de in totaal 56 onderzochte partijen.
De concentratie is ook op projectniveau terug te zien. Op een totaal van ruim 300 afzonderlijk gemelde projecten vertegenwoordigen de twintig grootste ontwikkelaars ongeveer 30% van het onderzochte volume. Overigens kan één aangemelde projectregel ook een complete gebiedsontwikkeling of meerdere gebouwen omvatten.
Logistiek blijft grootste leverancier van meters
Logistiek blijft met bijna 3,2 mln m² onbetwist de grootste vastgoedcategorie. Bijna vier op de tien ontwikkelde vierkante meters zijn bestemd voor logistieke activiteiten. Dat is ondanks de kentering op de markt, door de afgenomen vraag en selectievere gebruikers. JLL signaleert in het derde kwartaal van 2026 overigens ook tekenen van herstel, met een opname van 720.000 m² logistiek vastgoed, ruim tweemaal zo veel als in het tweede kwartaal. Tegelijkertijd liep de leegstand op van 6,2% naar 6,4%, doordat nieuw aanbod sneller op de markt komt dan het wordt opgenomen. Savills constateert dat de Nederlandse logistieke vastgoedvoorraad sinds 2016 met bijna 65% is gegroeid, van 31,2 mln m² naar 51,4 mln m² begin 2026.
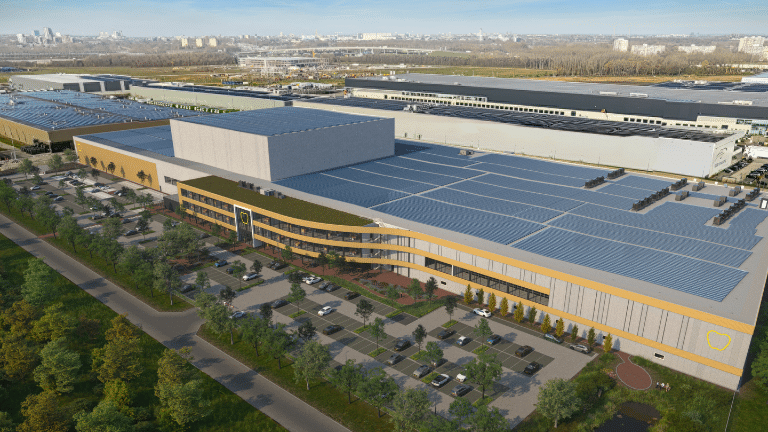
Desondanks wordt er nog volop gebouwd. Vooral de grote logistieke ontwikkelaars beschikken over omvangrijke portefeuilles met projecten die in 2026, 2027 en 2028 worden opgeleverd. Een voorbeeld is DHG, dat een reeks Smartlog-projecten in ontwikkeling heeft. In Lelystad gaat het onder meer om twee clusters distributiecentra van elk bijna 80.000 m²; in Vlissingen wordt in 2028 een logistiek complex van bijna 95.000 m² opgeleverd. Ook Intospace, Necron, VDG en WDP leveren belangrijke bijdragen aan het totale logistieke ontwikkelvolume.
Woningen als motor
Na logistiek zijn woningen met bijna 2,6 mln m² de grootste categorie in de opgaves van de ontwikkelaars. Daarbij zijn nadrukkelijk geen projecten meegeteld die louter uit woningen bestaan. Daarmee vertegenwoordigen woningen in mixed-use projecten 31,5% van het totale ontwikkelvolume bij de ontwikkelaars. Samen zijn logistiek en woningen goed voor ruim 70% van alle vierkante meters.
Vooral grootschalige binnenstedelijke gebiedsontwikkelingen drukken hun stempel op het totaal. MRP heeft voor de herontwikkeling van het World Fashion Centre bijvoorbeeld bijna 149.000 m² in de boeken staan. Het project omvat verschillende functies en kent een lange ontwikkelhorizon, met opgegeven opleverjaren tot 2034.
Leyten is met District U eveneens betrokken bij een omvangrijke gebiedsontwikkeling. Het project, goed voor ruim 123.000 m², combineert nieuwbouw met transformatie. De opgegeven opleverperiode loopt van 2027 tot 2032. De stijging van de woningmeters binnen gemengde ontwikkelingen benadrukt hoe belangrijk deze vorm van gebiedsontwikkeling is geworden.
Herontwikkeling naast nieuwbouw
Naast nieuwbouw speelt de herontwikkeling van bestaand vastgoed een belangrijke rol in de portefeuilles. De opmars van 3W is daarvan een voorbeeld. De Maastrichtse ontwikkelaar richt zich nadrukkelijk op binnenstedelijke herontwikkeling en transformatie, zoals The Orchard in Rijswijk, met ruim 56.000 m².
Ook andere ontwikkelaars combineren nieuwe gebouwen met het hergebruik van bestaande constructies. Voorbeelden zijn het voormalige KPMG-hoofdkantoor in Amstelveen, dat Uptown onder de naam Longhouse ontwikkelt, en het Niemeyer-complex van MWPO.
Transformatie lijkt ook in 2026 een prominente plaats in te nemen, al lopen bij gemengde projecten nieuwbouw, renovatie en transformatie vaak in elkaar over. Een voorzichtige schatting leert dat het aantal transformatiemeters in 2026 met zo’n 150% is toegenomen en richting de 500.000 m² gaat.
Retail groeit
Zeker is dat het retailvolume groeit. Ontwikkelaars hebben in 2026 ruim 552.000 m² aan winkelprojecten opgegeven, ruim 200.000 m² meer dan een jaar eerder. En dat in een markt waarin de opname van winkelruimte onder druk staat. Volgens NVM Business werd in het derde kwartaal van 2026 namelijk slechts 126.600 m² winkelruimte opgenomen, het laagste niveau in drie jaar.
Een belangrijk deel van het ontwikkelvolume komt voor rekening van de vernieuwing van bestaande winkelgebieden. Neoo heeft onder meer 50.000 m² retail opgegeven voor Kronenburg in Arnhem en 11.000 m² voor het Rembrandthof in Stadshart Amstelveen. Bij 3W leveren de herontwikkelingen van Makado in Beek en Heuvel in Eindhoven samen bijna 64.500 m² winkelruimte op.
Minder meters, grote projecten
Hoewel logistiek en woningen het beeld domineren, is de kantoorontwikkeling nog altijd goed voor bijna 900.000 m². Dat komt overeen met 11% van het totale ontwikkelvolume. Edge is hier veruit de belangrijkste speler, met onder meer de herontwikkeling van het ABN Amro-kantoor aan de Foppingadreef in Amsterdam (bijna 107.000 m²).
Ook hier speelt volgens NVM Business een lauwe gebruikersmarkt: in het derde kwartaal van 2026 werd 158.100 m² kantoorruimte opgenomen, het laagste niveau sinds begin 2023. Het beschikbare aanbod is bovendien opgelopen tot 4,37 mln m².
Veel opleveringen na 2026
Bij de ruim 300 opgegeven projecten ligt het zwaartepunt van opleveringen in 2027. Ook voor 2028 en latere jaren staan nog omvangrijke projecten gepland, al gaat het in een aantal gevallen ook om gefaseerde ontwikkelingen. Het totale opgegeven projectvolume kan daarom niet altijd aan één opleverjaar worden toegerekend.
Garanties tot morgen
De groeiende ontwikkelportefeuille is geen garantie dat de toekomst er rooskleurig uitziet. Netcongestie, stikstofbeperkingen, bouwkosten en financieringslasten blijven stevige hordes op weg naar nieuwe projecten. Vooral de beschikbaarheid van voldoende elektriciteitscapaciteit ontwikkelt zich tot een steeds belangrijkere factor bij investerings- en locatiebeslissingen. De sterke groei in 2026 zal daarom vooral een piek zijn in de uitvoering van eerder gestarte projecten dan een begin van een langdurig herstel.