De Nederlandse vastgoedmarkt groeit weer, maar niet overal even hard. Met name private beleggers lijken in opmars en institutioneel kapitaal kiest vaker een route via fondsen.
In 2024 leek de bodem van de vastgoedtransactiemarkt bereikt en de ontwikkelingen in 2025 en 2026 bevestigen dat de weg omhoog weer is gevonden. Volgens Stivad steeg het Nederlandse vastgoedbeleggingsvolume in 2025 met 9% tot € 16,8 mrd op basis van leverdatum. Gemeten naar het moment waarop koper en verkoper overeenstemming bereikten, kwam het volume op € 15,9 mrd, 11% meer dan een jaar eerder.
CBRE becijfert een markttotaal van € 13 mrd voor Nederlands commercieel vastgoed over 2025, 15% meer dan een jaar eerder. In de eerste helft van 2026 kwam daar alweer € 7 mrd bij, 36% meer dan in dezelfde periode van 2025. Het was het sterkste eerste halfjaar sinds 2022.
Veranderende kopers
De nieuwe groeicijfers betekenen nog geen terugkeer naar de markt van voor de rentestijging, want de waardestijging van vastgoed moet meer dan voorheen komen uit huurinkomsten, huurgroei en verbetering van bestaande gebouwen en minder uit dalende aanvangsrendementen. Ook de kopers zijn veranderd. Buitenlandse institutionele beleggers waren jarenlang de grote motor achter de Nederlandse beleggingsmarkt, maar stonden in 2025 grotendeels aan de zijlijn. Stivad berekende dat de instroom van buitenlands kapitaal is teruggevallen van bijna € 7 mrd in 2021 naar slechts € 0,6 mrd in 2025.
Private beleggers, family offices en Nederlandse en Franse particuliere fondsen namen daarentegen 52% van het aankoopvolume voor hun rekening. In 2021 was dat nog 15%.
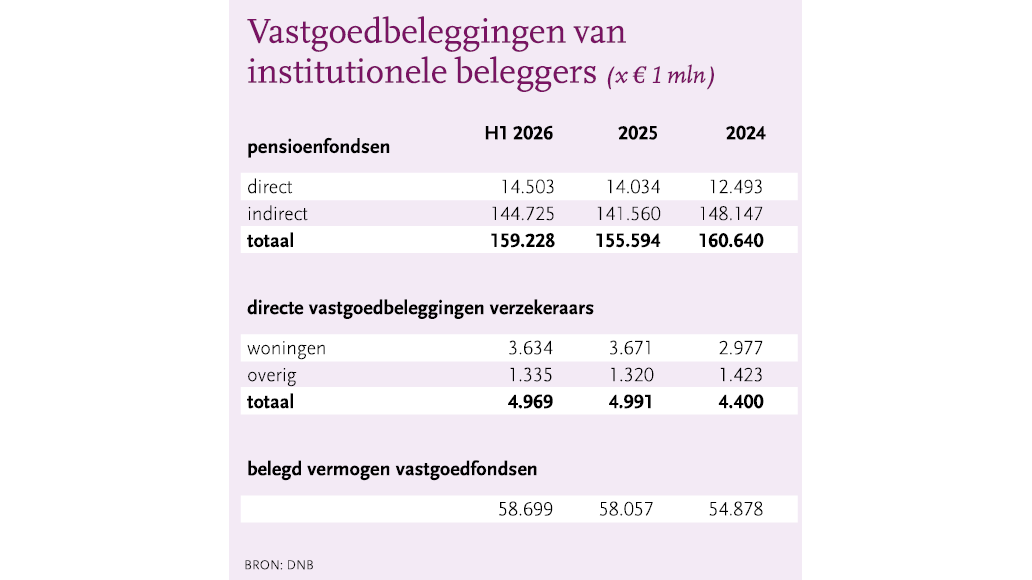
Het vastgoedgeld wordt dus anders verdeeld, anders beheerd en door andere partijen ingezet. Dat wordt ook zichtbaar in de overzichten die PropertyNL samenstelde aan de hand van jaarverslagen en (waar beschikbaar) opgaves van de verschillende categorieën beleggers. De grootste pensioenfondsen en verzekeraars hebben nog altijd grote sommen aan vastgoed op de balans staan, maar zitten lang niet altijd zelf rechtstreeks in stenen. Tussen investeerder en gebouw zitten steeds vaker vastgoedfondsen en gespecialiseerde investment managers.
Private beleggers: stille winnaars
De verandering is zichtbaar bij de private vastgoedbeleggers. Terwijl internationaal institutioneel kapitaal terughoudender is geworden, lijken Nederlandse families en particuliere vastgoedondernemers hun positie juist te versterken.
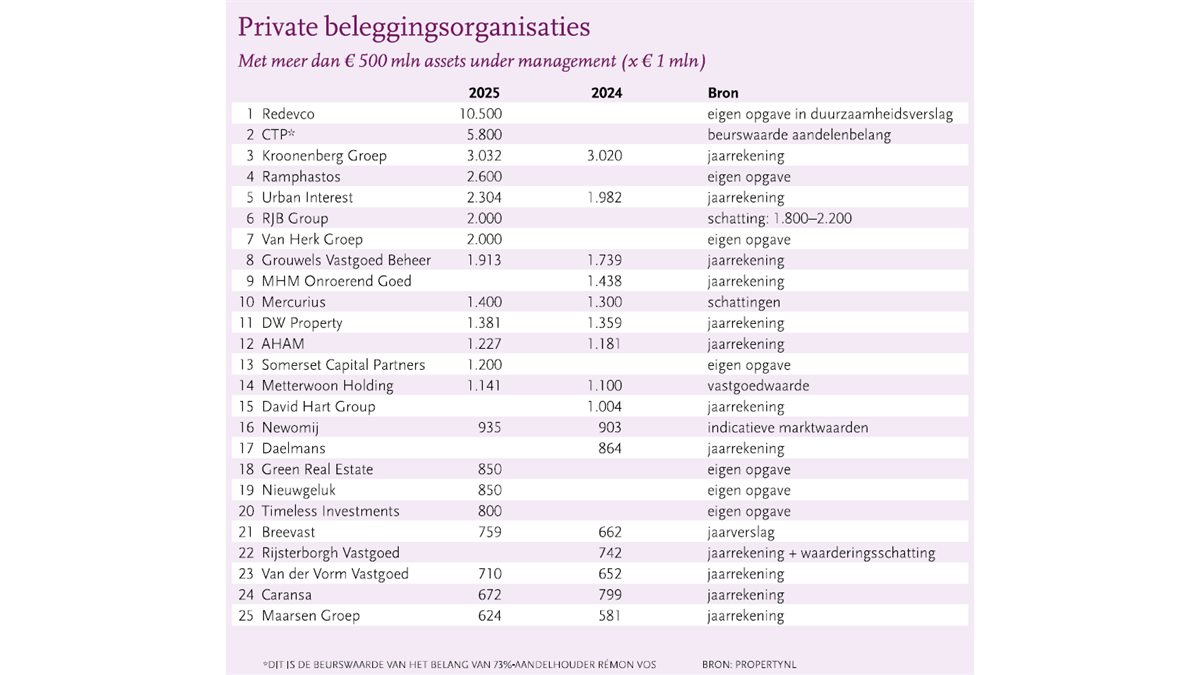
Bij de private beleggers belanden de portefeuillewaarden niet altijd in een jaarverslag; soms moeten we daar vertrouwen op andere bronnen of een schatting maken. Bij Redevco, het beleggingsvehikel van de familie Brenninkmeijer, ligt de nadruk in lijn met de C&A-roots op retail. De portefeuille omvat volgens eigen opgave meer dan € 10 mrd en is daarmee veruit de grootste in deze deelcategorie. Onderdeel daarvan zijn vastgoedbeleggingen voor derden, onder meer via de joint venture met Hermes Investment Management.
CTP staat als beursgenoteerde partij ook vermeld bij de beursgenoteerde fondsen, maar Rémon Vos is nog altijd voor 73,11% aandeelhouder en dankt daaraan zijn tweede positie.
Buiten de top-25 vallen onder meer Segesta (€ 616 mln), Zadelhoff (€ 600 mln) en
Van Wanrooij. Die laatste familie verkocht in 2023 de ontwikkelingstak aan Heijmans, maar bezit onder de naam Van Wanrooij Ontwikkeling en Vastgoed (VWOV) nog altijd een omvangrijke portefeuille.
Kleinere partijen
Van der Vorm komt tot € 710 mln vastgoed in portefeuille, waarvan € 25 mln in ontwikkeling. Daar komt nog een bescheiden bedrag aan vastgoeddeelnemingen bij via onder meer IEF Capital en Annexum. Van der Vorm belegt hoofdzakelijk in Nederlandse woningen, winkelcentra en kantoren, maar bezit via Franse dochters ook appartementen en winkels in Parijs.
Ontwikkelaar Breevast had in 2025 voor een imposante € 644 mln aan vastgoed in ontwikkeling, bovenop € 115 mln aan vastgoed in exploitatie.
Een andere prominente private partij is Caransa, maar die komt met € 672 mln nog niet in de buurt van de top-10. In 2025 is sprake van een krimp van zo’n 16%, want eind 2024 stond er nog € 799 mln aan bedrijfsgebouwen en terreinen op de balans. Volgens het jaarverslag ontving Caransa in 2025 € 154 mln uit de verkoop van materiële vaste activa. Overigens heeft het bedrijf nog enkele (vastgoed)belangen die niet volledig geconsolideerd zijn, waaronder Rho Hotel Holding.
Privaat concurreert met institutioneel
De top van de Nederlandse private vastgoedwereld kan zich onderhand meten met de middelgrote institutionele beleggers. Bovendien zijn ze ook bovengemiddeld actief op de transactiemarkt, getuige de constatering van CBRE dat private investeerders, family offices en particuliere fondsen in 2025 meer dan de helft van het aankoopvolume voor hun rekening namen.
Pensioenfondsen: ABP veruit de grootste
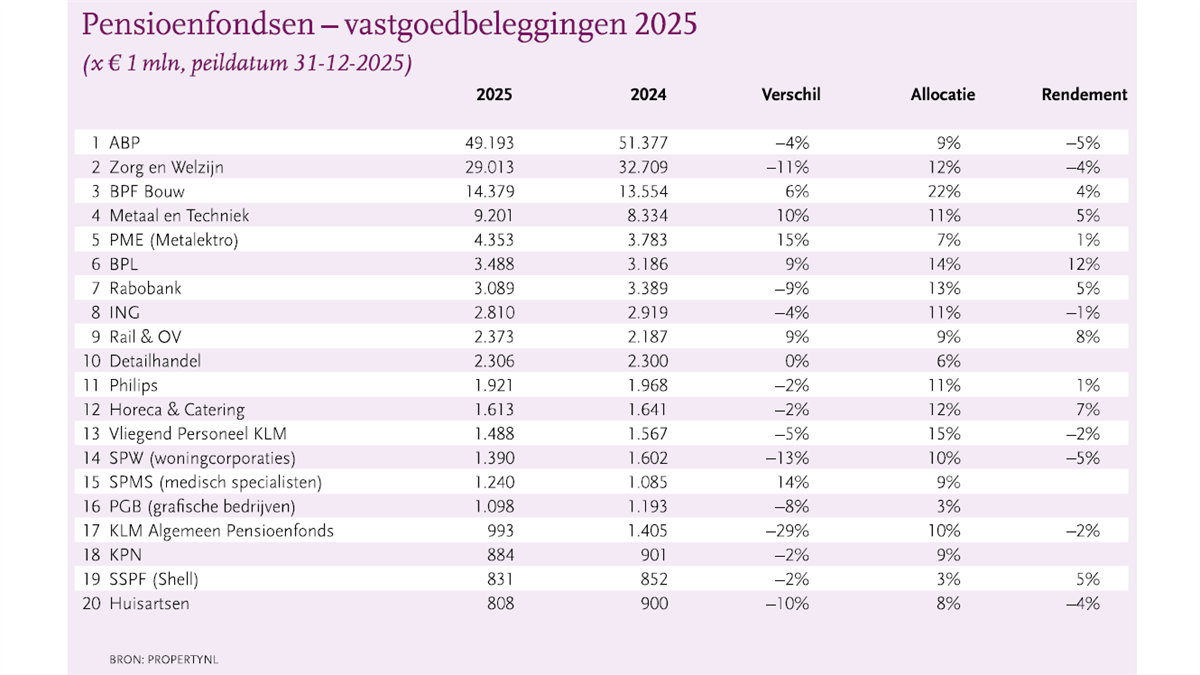
Aan geld ontbreekt het de pensioenfondsen niet. ABP staat met ruim € 49 mrd aan vastgoedbeleggingen met afstand bovenaan. Zorg en Welzijn volgt met een nog altijd respectabele € 29 mrd op afstand en BPF Bouw zit daar met ruim € 14 mrd weer de helft onder. Alleen deze drie fondsen zijn samen al goed voor meer dan € 90 mrd aan vastgoedbeleggingen.
Kanttekening daarbij is dat een groot deel van de beleggingen wordt aangehouden via niet-beursgenoteerde vastgoedfondsen, beursgenoteerd vastgoed en mandaten. ABP houdt al zijn vastgoedbeleggingen bijvoorbeeld indirect aan. Ook andere fondsen maken veelvuldig gebruik van dergelijke constructies.
Verzekeraars: grote rol indirecte beleggingen
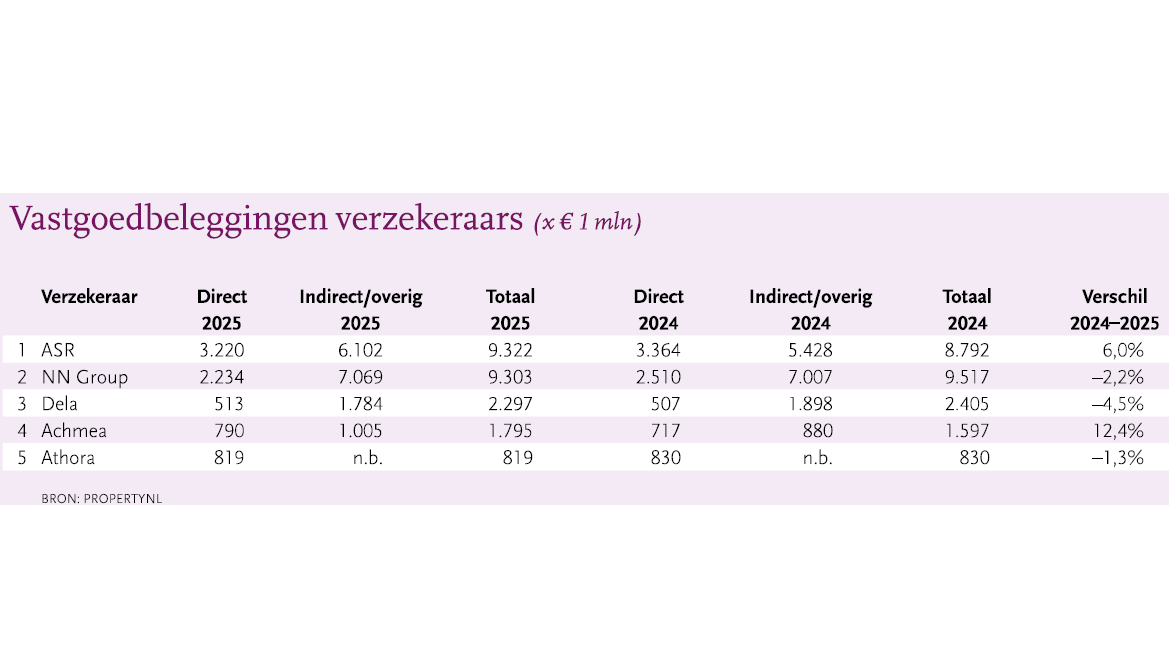
Bij de verzekeraars is veruit het grootste deel van de financiële blootstelling aan vastgoed indirect. ASR had eind 2025 bijvoorbeeld meer dan € 3 mrd aan rechtstreeks vastgoed, maar daarnaast nog veel omvangrijker belangen in vastgoedfondsen. Bij NN Group is hetzelfde aan de hand. Achmea combineert direct vastgoed eveneens met indirecte beleggingen en ook Dela heeft een groot deel van zijn vastgoedvermogen via fondsen belegd.
Voor de PropertyNL-ranglijst is daarom gekozen voor een bredere benadering: waar mogelijk worden directe en indirecte vastgoedbeleggingen bij elkaar opgeteld. Bij Athora is een vergelijking lastiger, omdat het indirect in vastgoed belegde vermogen niet afzonderlijk uit de verslaggeving is te halen.
Asset managers: zelfde stenen, andere regisseur
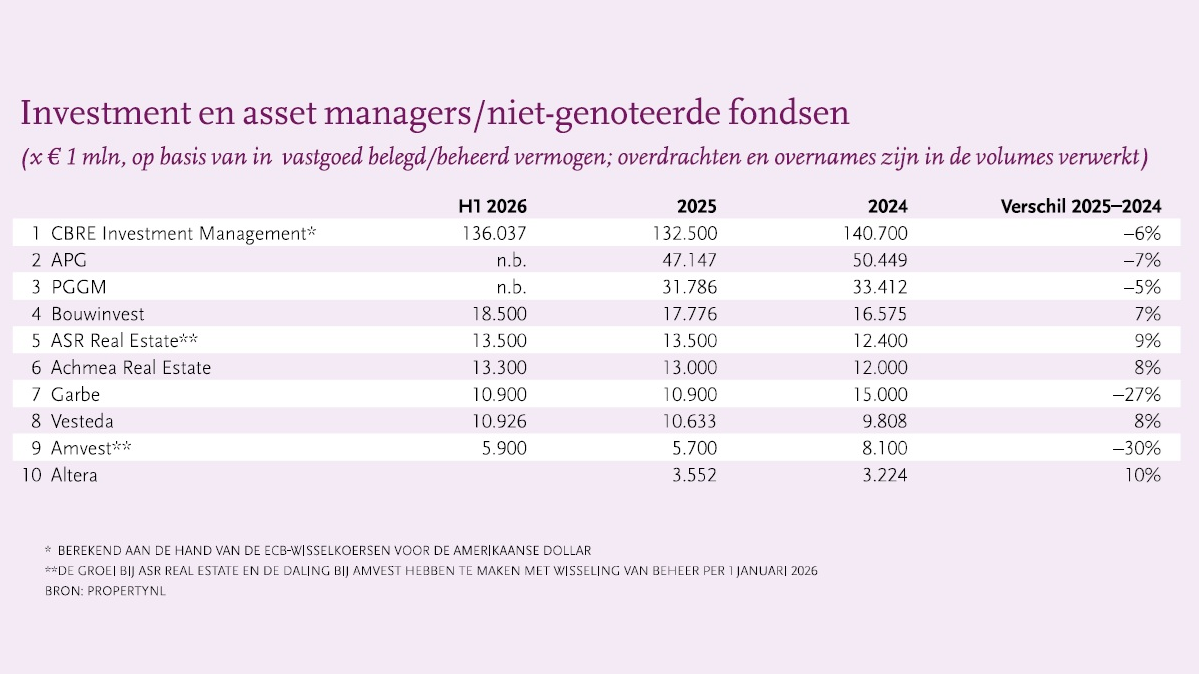
Het van oorsprong in Nederland gewortelde CBRE Investment Managers staat met wereldwijd ruim € 130 mrd vastgoed onder beheer op eenzame hoogte. Daarachter volgen Nederlandse institutionele vermogensbeheerders als APG en PGGM. Bouwinvest groeide in 2025 van € 16,6 naar € 17,8 mrd beheerd vermogen en realiseerde ongeveer € 1 mrd aan Nederlandse transacties. Achmea Real Estate beheert inmiddels € 13 mrd voor meer dan dertig pensioenfondsen en andere institutionele beleggers.
Een apart verhaal vormen ASR Real Estate en Amvest. Sinds 1 januari 2026 is pensioenfonds PFZW volledig eigenaar van Amvest; tegelijkertijd is het beheer van de separate account van ASR met 7500 woningen verhuisd van Amvest naar ASR Real Estate. De vastgoedfondsen van Amvest bleven bestaan en ASR en PFZW bleven daarin belegger. Ook het mandaat van pensioenfonds SPW bleef bij Amvest.
Mede daardoor is het beheerde vermogen bij ASR Real Estate spectaculair gestegen naar € 13,5 mrd eind januari 2026, een toename van 61% (nog niet zichtbaar in bijgaande tabel). De overdracht van de 7500 woningen is een belangrijke verklaring voor die sprong – al bleven ze dus eigendom van dezelfde institutionele belegger.
Beursfondsen: herstel met twee snelheden
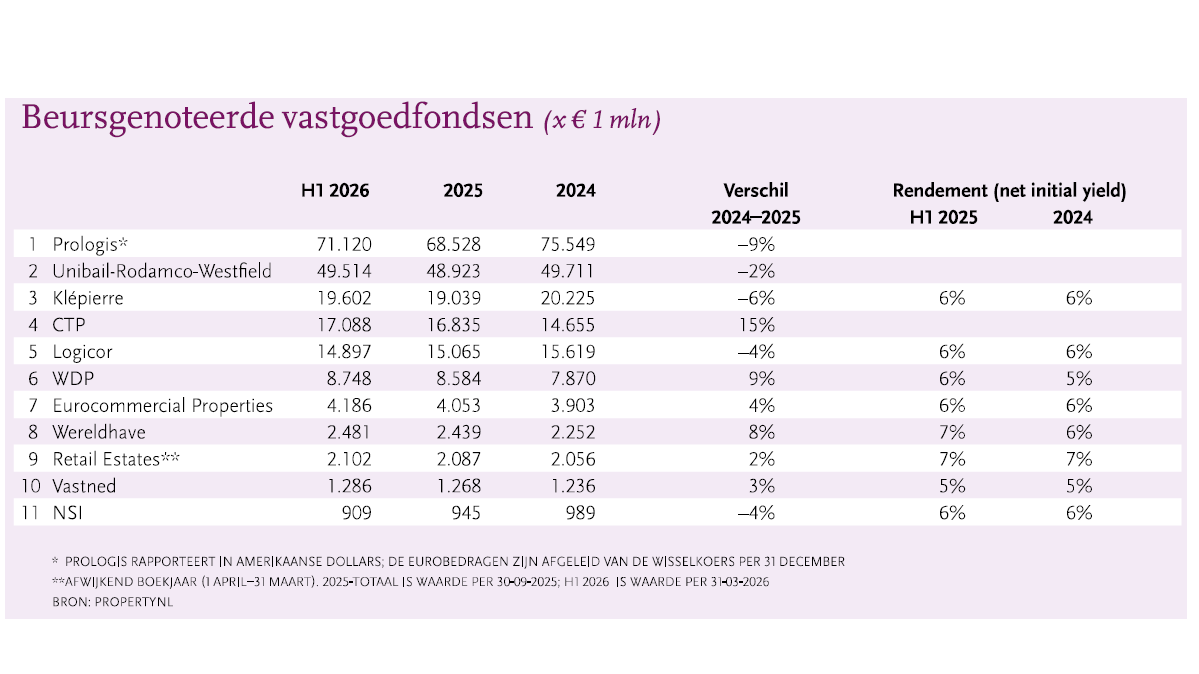
Bij de beursgenoteerde vastgoedfondsen zijn de verschillen groot. Het in logistiek gespecialiseerde CTP, vooral actief buiten Nederland, behoort tot de duidelijke groeiers. De waarde van de investment properties steeg in 2025 met bijna 15% tot € 16,8 mrd. Daarmee passeert het Logicor in de ranglijst. Ook WDP groeit stevig, met ruim 9%, terwijl Wereldhave zijn portefeuille met ruim 8% ziet toenemen.
Aan de andere kant werden de portefeuilles van onder meer Prologis, Klépierre, Logicor en NSI kleiner in euro’s. Bij Prologis speelt bovendien mee dat het Amerikaanse concern in dollars rapporteert, waardoor wisselkoersen de vergelijking in euro’s kunnen beïnvloeden. Krimp van een portefeuille betekent overigens niet automatisch waardedaling: desinvesteringen kunnen het totaal verlagen, terwijl de resterende gebouwen juist meer waard worden.
Voorzichtig uit het dal
De beurs zelf lijkt ondertussen voorzichtig uit het dal te klimmen. De FTSE EPRA Nareit Developed Europe Index behaalde in 2025 een totaalrendement van 6,8%, na een lichte daling in 2024. Toch noteerde het Europese beursvastgoed volgens Epra eind 2025 gemiddeld nog 26,8% beneden de intrinsieke waarde. Het vertrouwen bij de beleggers is dus nog niet onvoorwaardelijk terug.
De beleggersmarkt is na de correctie van de afgelopen jaren weer opgekrabbeld, maar zonder de dominante rol van de buitenlandse institutionele beleggers en met naar het lijkt een actievere rol voor private beleggers. Pensioenfondsen en verzekeraars laten hun tientallen miljarden anderzijds steeds vaker via fondsen beleggen. De eigenaar van het vastgoed is dus steeds minder vaak degene die ook bepaalt wat ermee gebeurt.
Verantwoording
De jaarlijkse top vastgoedbeleggers komt tot stand door onderzoek naar jaarverslagen. Voor meer informatie kunt u contact opnemen met hoofdredacteur Wabe van Enk (enk@propertynl.com).