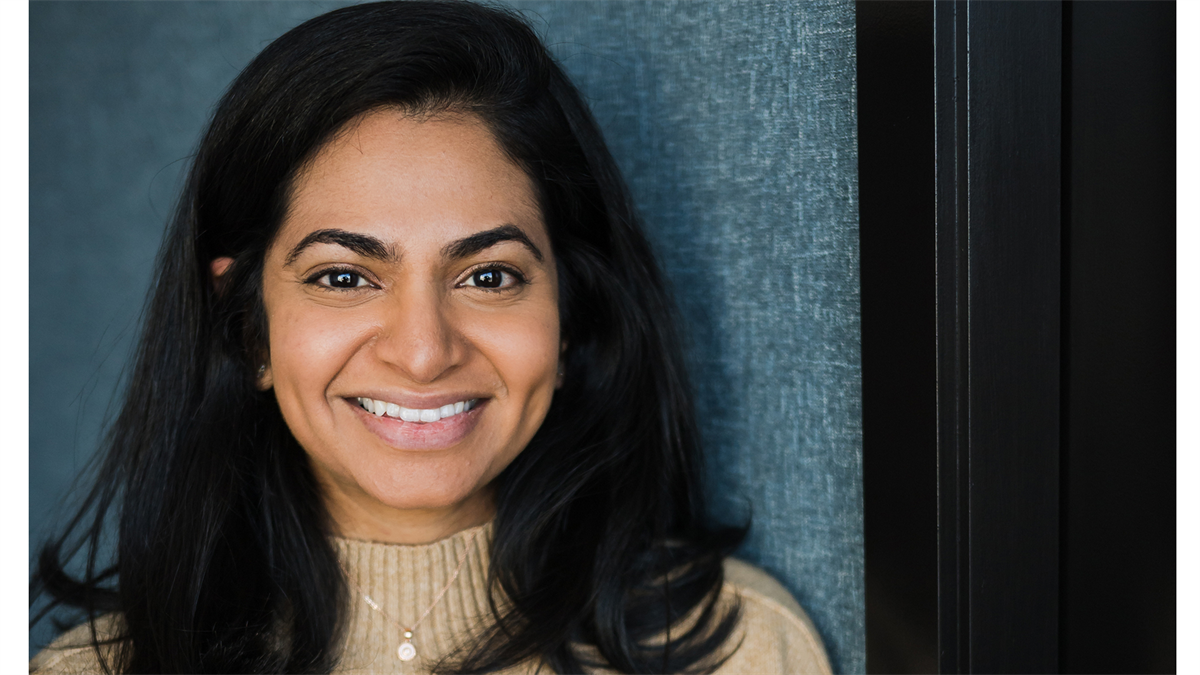
De Amerikaanse vastgoedvermogensbeheerder Uma Moriarity van CenterSquare Investment Management ziet aantrekkelijke kansen ontstaan in Europese beursgenoteerde vastgoedfondsen. Volgens de senior investment strategist en global head of sustainability zal vooral de kredietmarkt een belangrijke rol spelen bij het herstel van de vastgoedbeleggingsmarkt.
CenterSquare heeft zijn hoofdkantoor in Philadelphia en beheert circa $14 mrd aan vermogen. De vermogensbeheerder belegt wereldwijd in beursgenoteerd vastgoed en rekent ook Nederlandse institutionele beleggers, waaronder pensioenfondsen, tot zijn klanten. PropertyNL sprak met Moriarity over de vooruitzichten voor Europese REIT's, AI, datacenters, ESG en de vastgoedbeleggingsmarkt.
Wat is momenteel de visie van CenterSquare op de Europese vastgoedmarkt?
'De vastgoedmarkten werden de afgelopen jaren vooral gedreven door macro-economische factoren. Historisch gezien zijn wij echte bottom-upbeleggers die kijken naar individuele ondernemingen, maar de markt draaide de afgelopen jaren vooral om renteontwikkelingen, overheidsbeleid en geopolitieke onzekerheid. Daardoor werd sterke operationele performance van vastgoedbedrijven lang niet altijd beloond. Beleggers keken vaker naar obligatierentes en centrale banken dan naar huurresultaten of huurgroei.'
Verandert dat nu?
'We blijven voorzichtig. Wel zien we dat beleggers weer meer aandacht besteden aan fundamentele vastgoedfactoren zoals kasstromen, dividendrendementen en waarderingen. Tegelijkertijd hebben overheidstekorten, rentebeleid en economische groei nog altijd veel invloed op de sector. Daarom geven wij de voorkeur aan bedrijven met sterke balansen, beperkte schulden en voorspelbare inkomstenstromen.'
Veel beleggers verlegden de afgelopen jaren hun aandacht van vastgoed naar technologie. Is vastgoed weer aantrekkelijker geworden?
'Dat denken wij zeker. De vastgoedsector had niet alleen last van hogere rente, maar ook van de enorme belangstelling voor technologie- en AI-aandelen. Daardoor zijn sommige vastgoedsegmenten achtergebleven, terwijl de onderliggende fundamentals vaak gezond bleven. Beursgenoteerd vastgoed biedt momenteel aantrekkelijke dividendrendementen, bescherming tegen inflatie en diversificatie binnen een beleggingsportefeuille. Daarnaast verwachten wij dat beleggers op termijn weer meer spreiding zullen zoeken. Dat kan de vastgoedmarkt ondersteunen.'
Bestaat er nog steeds een waarderingskloof tussen beursgenoteerd en niet-beursgenoteerd vastgoed?
'Ja, die kloof bestaat nog altijd. In veel gevallen noteren beursgenoteerde vastgoedbedrijven tegen een korting ten opzichte van de waarde van hun onderliggende vastgoedportefeuille. Dat creëert kansen voor overnames. We zien steeds vaker interesse van investeerders in beursgenoteerde vastgoedfondsen waarvan de beurswaarde aanzienlijk lager ligt dan de vastgoedwaarde. In zulke gevallen kan een partij besluiten alle aandelen op te kopen en het fonds van de beurs te halen. Wij verwachten dat dit soort transacties de komende jaren een belangrijke rol blijft spelen.'
Datacenters behoren tot de populairste vastgoedsectoren. Is dat terecht?
'Absoluut. Maar ik zou niet zeggen dat datacenters de volgende grote trend zijn. Dat zijn ze al. De vraag naar capaciteit groeit sterk door digitalisering en kunstmatige intelligentie. Interessant genoeg ligt de grootste uitdaging volgens ons niet aan de vraagkant, maar aan de aanbodkant.'
Wat bedoelt u daarmee?
'Het wordt steeds moeilijker om nieuwe datacenters te ontwikkelen. Overheden stellen strengere eisen en in veel markten vormt ook de beschikbaarheid van elektriciteit een beperking. Mensen denken soms dat discussies over datacenters vooral spelen in Nederland of Europa, maar vergelijkbare debatten zien we ook in de Verenigde Staten. Ook daar gaat het over energieverbruik, netcapaciteit, watergebruik en de impact op lokale gemeenschappen. Daardoor worden vergunningsprocedures complexer en duurt het langer voordat nieuwe capaciteit beschikbaar komt. Iedereen kijkt naar de groeiende vraag vanuit AI, maar minstens zo belangrijk is de vraag waar nieuwe datacenters überhaupt gebouwd kunnen worden. Juist daarom blijven bestaande locaties met goede connectiviteit, voldoende stroomvoorziening en een sterk ecosysteem bijzonder waardevol.'
Welke andere vastgoedsectoren hebben uw voorkeur?
'Logistiek vastgoed blijft aantrekkelijk. De hoge bouwproductie van de afgelopen jaren neemt af en in sommige markten stabiliseert de leegstand. Dat zijn vaak vroege signalen van herstel. Daarnaast vinden wij zorgvastgoed aantrekkelijk vanwege de vergrijzing. Ook retail heeft onze voorkeur, omdat het hogere rendementen biedt die in een omgeving met hogere rente waarschijnlijk beter standhouden, gecombineerd met sterke consumentenbestedingen.'
U bent ook verantwoordelijk voor duurzaamheid binnen CenterSquare. Hoe belangrijk is ESG momenteel voor beleggers?
'Voor ons draait duurzaamheid vooral om financiële prestaties op de lange termijn. ESG is geen afvinkoefening. In Europa bestaat soms het beeld dat duurzaamheid in de Verenigde Staten minder belangrijk is geworden door het politieke klimaat. Dat herkennen wij niet in de vastgoedsector. Veel regelgeving die vastgoed raakt wordt niet op federaal niveau bepaald, maar door staten en steden. Daar blijft duurzaamheid een belangrijk thema.'
'Daarnaast is er een economische realiteit die losstaat van politieke voorkeuren. Een gebouw dat minder energie verbruikt, lagere operationele kosten heeft en beter bestand is tegen klimaatrisico's, is aantrekkelijker voor huurders en beleggers. Die logica geldt net zo goed in de Verenigde Staten als in Europa. Daarom kijken wij vooral naar de manier waarop duurzaamheid kan bijdragen aan betere rendementen, hogere bezettingsgraden en lagere risico's.'
Geldt dat ook voor datacenters?
'Zeker. Datacenters liggen steeds meer onder een vergrootglas als het gaat om energieverbruik en duurzaamheid. We kijken bijvoorbeeld naar het gebruik van duurzame energie, efficiënter waterverbruik en mogelijkheden om restwarmte beschikbaar te maken voor omliggende gemeenschappen. Dat zijn factoren die op termijn steeds belangrijker worden voor de concurrentiepositie van een datacenter.'
De Europese vastgoedinvesteringsmarkt blijft relatief rustig. Wanneer verandert dat?
'Dat is waarschijnlijk de belangrijkste vraag die beleggers momenteel bezighoudt. Op vastgoedcongressen hoor ik voortdurend dat er voldoende kapitaal beschikbaar is, terwijl het aantal transacties achterblijft. Veel marktpartijen wachten nog altijd op meer duidelijkheid over prijzen en waarderingen. Tegelijkertijd kan die afwachtende houding niet eindeloos voortduren.'
Wat wordt volgens u de katalysator voor meer transacties?
'De kredietmarkt. Veel leningen zijn de afgelopen jaren verlengd in afwachting van betere marktomstandigheden. Maar kredietverstrekkers kunnen niet onbeperkt blijven wachten. We zien steeds vaker situaties waarin financiers terugbetaling eisen of herfinanciering afdwingen. Daardoor zullen meer eigenaren actief op zoek moeten naar oplossingen, variërend van verkoop tot herkapitalisatie. 'Dat zal uiteindelijk leiden tot meer transacties en betere prijsvorming. Eerlijk gezegd verwacht ik dit al enkele jaren, maar voor het eerst zien we signalen dat het nu daadwerkelijk begint te gebeuren.'
Bent u per saldo optimistisch over Europese REIT's?
'Ja. De sector heeft een moeilijke periode achter de rug, maar juist daardoor zijn veel waarderingen aantrekkelijk geworden. Voor beleggers die verder kijken dan de korte termijn biedt Europees beursgenoteerd vastgoed volgens ons interessante kansen. De combinatie van inkomen, waardering en herstelpotentieel maakt dit opnieuw een segment dat serieuze aandacht verdient.'