Geopolitiek, demografie, energie, klimaat en AI: vastgoedbeleggers moeten met steeds meer onzekerheden rekening houden. Voor AEW is dat reden om terug te keren naar de basis. Actief asset management moet ervoor zorgen dat vastgoed ook over tien of twintig jaar nog relevant en verhandelbaar is.
Wie op dit moment de grootste bedreiging voor vastgoed probeert aan te wijzen, komt bedrogen uit bij Vanessa Roux-Collet, Christina Ofschonka en Frédérique Weber van AEW. Er staat niet één olifant in de kamer, maar een hele kudde. Demografie is er één. Europa vergrijst, maar migratie kan dat beeld weer veranderen. Energie is een tweede. Geopolitiek een derde. Klimaatverandering eveneens. En dan is er nog AI, waarvan niemand precies weet welke gevolgen die technologie uiteindelijk zal hebben voor de manier waarop mensen wonen, werken en gebouwen gebruiken. ‘De essentie is veerkracht’, zeggen Roux-Collet en Ofschonka. ‘Je weet niet welke olifant als volgende binnenkomt. Je moet gebouwen en inkomstenstromen zo organiseren dat je kunt reageren.’
Onzekerheid is de nieuwe werkelijkheid waarin vastgoedbeleggers moeten opereren. Roux-Collet: ‘Juist die onzekerheid maakt deze periode interessant. Als de waarde van vastgoed alleen verandert doordat de rente beweegt, vind ik dat eigenlijk niet zo boeiend. Interessanter is de vraag hoe je, ongeacht de context, zelf waarde kunt toevoegen.’
Onder al die onzekerheid zijn er bewegingen zichtbaar die opmerkelijk vertrouwd aandoen. Sectoren die jarenlang de wind mee hadden, krijgen te maken met leegstand en dwingen beleggers daardoor opnieuw naar het individuele gebouw te kijken. Logistiek is daarvan het duidelijkste voorbeeld. In de kantorenmarkt is er een duidelijke tweedeling in kwaliteit en locatie. En retail, de sector die de correctie het eerst en misschien wel het hardst voor de kiezen kreeg, lijkt inmiddels juist verder in zijn cyclus.
Begin nieuwe cyclus
AEW beschouwt de huidige markt als het begin van een nieuwe vastgoedcyclus. Rendement zal daarin sterker moeten voortkomen uit exploitatie en huurinkomsten en minder uit yield compression. Dat brengt de aandacht automatisch terug naar het gebouw, de huurder en de bezettingsgraad. ‘Als we nu met beleggers spreken, komt vrijwel overal hetzelfde onderwerp als eerste op tafel: leegstand’, zegt Roux-Collet.
Dat geldt zelfs voor een sector die daar lange tijd weinig last van leek te hebben: logistiek. AEW beheert ongeveer € 8 mrd aan logistiek vastgoed en is al zo’n dertig jaar actief in die markt. ‘Jarenlang was er zoveel rugwind dat vrijwel iedere nieuw gebouwde logistieke hal wel werd verhuurd’, aldus Roux-Collet en Weber. ‘Nu er op sommige plekken overaanbod ontstaat, moet je ook daar precies begrijpen wat een huurder nodig heeft. Zelfs een relatief eenvoudige logistieke doos vraagt daardoor om veel actiever asset management.’
Ofschonka ziet een parallel met winkelvastgoed. ‘Ook daar was het ooit simpel: je kocht het vastgoed en incasseerde de huur. Rond corona veranderde dat fundamenteel en werd de relatie tussen eigenaar en huurder veel meer een partnership. Logistiek maakt nu een vergelijkbare ontwikkeling door. Het is niet meer voldoende om te zeggen: dit is een aantrekkelijke sector. Je moet naar het individuele gebouw kijken.’
Denken vanuit de gebruiker
Die ontwikkeling past in een bredere trend waarbij de operationele kant van vastgoed belangrijker wordt. Hotels zijn interessant, omdat daar volgens AEW al veel langer vanuit de gebruiker wordt gedacht. Hoteloperators kunnen het zich niet veroorloven om uitsluitend naar de stenen te kijken. Datzelfde denken dringt steeds sterker door bij woningen, studenten- en seniorenhuisvesting, kantoren en logistiek.
Voor een Europese belegger komt daar een complicatie bij. Vastgoed is lokaal, terwijl gebruikers dat lang niet altijd zijn. Een logistiek bedrijf kan nauwelijks onderscheid maken tussen een gebouw aan de Nederlandse of de Duitse kant van de grens als beide locaties onderdeel vormen van dezelfde corridor. ‘Je moet dus én Europees én lokaal kunnen denken’, zegt Ofschonka. AEW probeert daarom top-down onderzoek te combineren met lokale bottom-up expertise. ‘Sommige huurders opereren uitsluitend in één land, terwijl grote internationale partijen vrijwel overal dezelfde eisen stellen’, vullen Roux-Collet en Weber aan.
Kapitaal minder vanzelfsprekend
Ook kapitaal voor vastgoed is minder vanzelfsprekend geworden. De vastgoedallocatie van institutionele beleggers beweegt volgens AEW weliswaar nog altijd binnen een redelijk stabiele bandbreedte, maar vastgoed heeft meer concurrentie gekregen. Als op liquide beleggingen zoals staatsobligaties weer een behoorlijk rendement valt te behalen, hoeven institutionele beleggers niet automatisch naar illiquide beleggingen uit te wijken.
Ofschonka ziet ook de andere kant: ‘Tegelijkertijd zit een groot deel van het beschikbare vermogen al in gebouwen. Dat maakt asset management juist zo belangrijk. Je moet zorgen dat de gebouwen voldoende rendement opleveren, de inkomsten beschermen en de liquiditeit van het vastgoed vergroten.’
Deals kosten meer tijd. ‘Zeker, op alle niveaus’, zegt Roux-Collet. Ofschonka vindt dat niet meer dan logisch. ‘De wereld is complexer geworden en wij hebben een fiduciaire verantwoordelijkheid. Onze institutionele klanten beheren uiteindelijk het geld van mensen. Beslissingen moeten daarom voortdurend opnieuw tegen het licht worden gehouden. Is een uitgangspunt van drie weken geleden nog steeds geldig? Moeten we iets aanpassen?’
‘Het geld zit al in het vastgoed’
De belangrijkste verandering zit misschien nog wel ergens anders. ‘Het is anders’, zegt Ofschonka over beleggen in een markt waarin veel minder transacties plaatsvinden. ‘Het geld zit al in het vastgoed en dan wordt de vraag: wat kunnen we met dat specifieke gebouw doen zodat het ook over tien jaar nog relevant en liquide is?’
Dat kan betekenen dat inkomstenstromen worden gediversifieerd of dat een pand met één huurder geschikt wordt gemaakt voor meerdere gebruikers. Ofschonka: ‘Je moet veel verder vooruitkijken.’
Weber ziet daarin een fundamentele verschuiving in het dagelijkse werk. ‘Voorheen ging veel energie naar transacties en de dealflow. Nu zijn er minder deals en gaat er meer aandacht naar het vastgoed zelf. Hoe creëer je waarde? Hoe zorg je ervoor dat er op ieder gewenst moment een goede exit mogelijk blijft? De focus ligt veel sterker op het hele businessplan en op het behoud van waarde op lange termijn.’
Dat AEW meer met het bestaande vastgoed bezig is, betekent overigens niet dat de dealmachine helemaal tot stilstand is gekomen. ‘We doen nog steeds transacties’, benadrukt Ofschonka. ‘Er zijn nog steeds kansen. Alleen komt niet iedere deal tot stand. Soms worden koper en verkoper het simpelweg niet eens over de prijs.’
De verschuiving betekent evenmin het einde van de single tenant. Wel van al te simpele wetmatigheden, meent Ofschonka. ‘Je kunt niet meer automatisch zeggen dat één huurder goed of slecht is. Het hangt af van het gebouw, de huurder, de locatie, de strategie van de belegger en de alternatieven die je hebt.’
Back to basics
Die alternatieven zijn essentieel in wat AEW ‘back to basics’ noemt. Het begint volgens Ofschonka met een zeer grondig begrip van het vastgoed dat een belegger bezit. AEW beheert € 35 mrd aan vastgoed in Europa (en € 73 mrd wereldwijd), van uiteenlopende omvang en in verschillende fasen van de levenscyclus. ‘Een gebouw kan vandaag voor 100% verhuurd zijn, maar als over twee of drie jaar een belangrijk huurcontract afloopt, moet je daar nu al op anticiperen. Daarom willen we onze teams voorzien van alle data die nodig zijn om proactief in plaats van reactief te handelen.’
Maar data vormen slechts het vertrekpunt. ‘Eén optie hebben is nooit goed’, zegt Ofschonka. De strategie hangt bovendien samen met de doelstellingen van de belegger. Een eigenaar die zijn vastgoed op ieder moment wil kunnen verkopen, kan tot een andere verhuurstrategie komen dan een belegger die van plan is hetzelfde pand dertig jaar aan te houden.
Daarbij krijgt de asset manager een veel actievere en creatievere rol. ‘Asset managers moeten heel analytisch werken, maar tegelijkertijd visionair durven zijn’, zegt Ofschonka. ‘Wat kun je nog meer met een gebouw? Is er ruimte op het perceel? Kun je er een batterij plaatsen? Kunnen er één of twee verdiepingen bovenop? Kun je functies mengen?’ Zulke ingrepen kunnen op korte termijn investeringen vergen en zelfs tijdelijk inkomsten kosten, maar op langere termijn waarde creëren. ‘Voor mij is dát back to basics: visionair durven denken vanuit een zeer analytisch en gestructureerd fundament.’
Roux-Collet trekt die gedachte door naar de organisatie van de vermogensbeheerder zelf. ‘Hoe richt je die zo in dat asset managers daadwerkelijk voldoende tijd hebben om hun werk goed te doen? Door regelgeving en rapportageverplichtingen is er steeds meer op hun bord terechtgekomen.’
Automatisering en uiteindelijk AI moeten daarbij hulpmiddelen zijn, geen doel op zich. ‘Je moet eerst je processen en vooral je data op orde hebben voordat AI werkelijk waarde kan toevoegen’, zegt Roux-Collet. Het doel is simpel: minder administratief werk en meer tijd voor gebouwen en huurders.
Alternatieve functies
Flexibiliteit krijgt tegelijkertijd fysiek betekenis. Bij studentenwoningen kijkt AEW bijvoorbeeld of die eventueel kunnen worden omgezet naar reguliere woningen. Bij kantoren is de vraag of delen van een gebouw tegen aanvaardbare kosten een nieuwe functie kunnen krijgen. ‘Je wilt voorkomen dat je vastzit aan één gebruik’, aldus Roux-Collet.
AI maakt die flexibiliteit van vastgoed nog relevanter. Roux-Collet: ‘Gaan mensen meer thuiswerken? Blijven ze naar kantoor komen? Niemand weet precies wat er gaat gebeuren.’ Daarom moet er volgens haar steeds eerder worden nagedacht over alternatieve functies. ‘Vroeger bouwden we een kantoor als kantoor en retail als retail. Nu moet je nadenken: kan dit kantoor morgen misschien woningen bevatten, of hospitality?’
Retail is al herprijsd
Een opvallende zijlijn is retail. Uitgerekend de sector die jarenlang in het verdomhoekje zat, lijkt verder in het aanpassingsproces. ‘Retail heeft zwaar geleden, en dat speelt eigenlijk al geruime tijd, zeker sinds corona’, zegt Weber. ‘Tegelijkertijd is het een van de weinige sectoren waarin zowel de yields als de huren grotendeels zijn aangepast. Daardoor is de verhouding tussen risico en rendement momenteel beter in balans dan bij sommige andere vastgoedcategorieën.’ AEW ziet daardoor weer meer deals en belangstelling. ‘Retail begint realistischer geprijsd te worden.’
Toch bestaat ook ‘retail’ nauwelijks meer als één categorie. Ofschonka wijst op het vervagen van de grens met logistiek en noemt Picnic als voorbeeld. Een dergelijk concept vraagt om heel ander vastgoed dan een winkel in een binnenstad, terwijl winkelcentra weer een categorie op zichzelf zijn.
Ofschonka brengt het uiteindelijk terug tot één simpele vraag: ‘Waarom bestaat dit vastgoed eigenlijk en hoe creëert het vraag bij de eindgebruiker?’ Wie het onderliggende businessmodel begrijpt, kan volgens haar ‘door de ruis en nervositeit rond een sector heen kijken’. Of, zoals Roux-Collet zegt: ‘De markt is moeilijker dan voorheen, maar daardoor wordt asset management juist interessanter. Daar kun je daadwerkelijk verschil maken.’
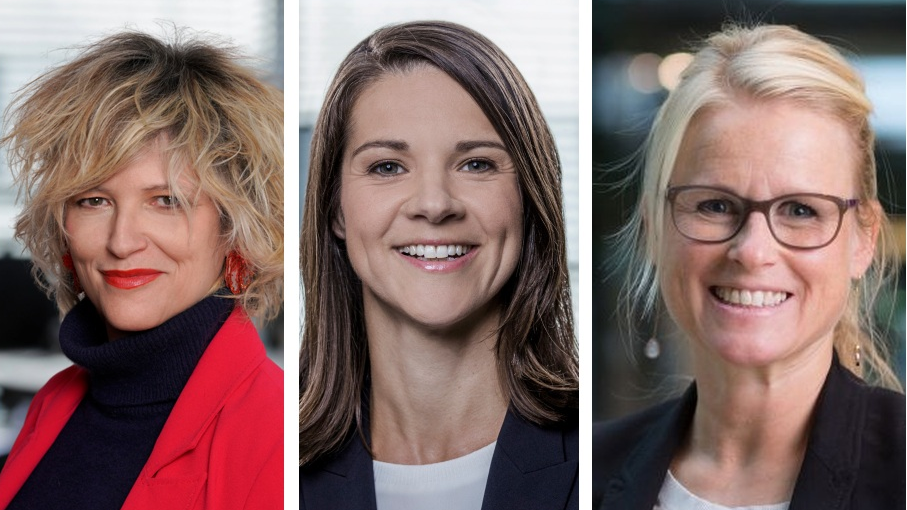
Vanessa Roux-Collet
Vanessa Roux-Collet staat sinds ongeveer een jaar aan het hoofd van AEW Europa. Ze werkt zestien jaar bij AEW en was daarvoor tien jaar advocaat bij Clifford Chance.
Christina Ofschonka
Christina Ofschonka is hoofd Duitsland en Centraal-Europa en chief investment officer voor de Europese activiteiten van AEW. Ze werkt ruim tien jaar bij AEW en circa twintig jaar in de vastgoedsector.
Frédérique Weber
Frédérique Weber is country manager voor Nederland en werkt vanuit Amsterdam. Ze heeft meer dan 25 jaar ervaring in de vastgoedsector en trad in 2016 in dienst bij AEW. Daarvoor vervulde ze diverse functies bij CBRE Global Investors.
Dit verhaal verscheen eerder in PropertyNL 10